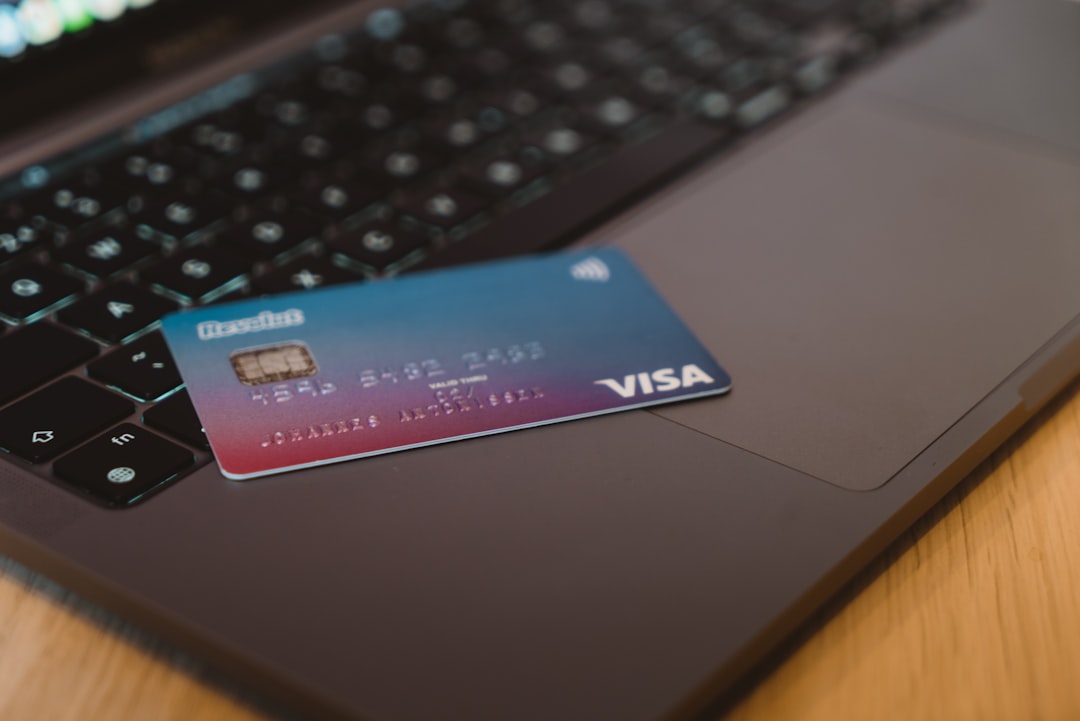
Cardurile de credit sunt instrumente financiare emise de bănci sau instituții financiare care permit utilizatorilor să împrumute bani pentru a efectua achiziț Acestea funcționează pe baza unui plafon de credit, care reprezintă suma maximă pe care utilizatorul o poate cheltui. Spre deosebire de cardurile de debit, care utilizează fondurile disponibile în contul bancar al utilizatorului, cardurile de credit permit accesul la o linie de credit, pe care utilizatorul se angajează să o ramburseze ulterior. De obicei, cardurile de credit vin cu o rată a dobânzii, iar utilizatorii pot alege să plătească întreaga sumă datorată sau doar o parte din aceasta, ceea ce le oferă flexibilitate în gestionarea cheltuielilor.
Funcționarea cardurilor de credit implică un proces simplu: atunci când un utilizator efectuează o achiziție, suma respectivă este dedusă din plafonul de credit disponibil. La sfârșitul lunii, utilizatorul primește un extras de cont care detaliază toate tranzacțiile efectuate și suma totală datorată. Dacă utilizatorul plătește întreaga sumă înainte de termenul limită, nu va fi supus dobânzilor. În caz contrar, va trebui să plătească dobândă pentru suma restantă. Această caracteristică face ca cardurile de credit să fie un instrument util pentru gestionarea fluxului de numerar, dar și o potențială sursă de datorii dacă nu sunt utilizate cu responsabilitate.
Pentru a înțelege mai bine cum să utilizezi cardurile de credit în avantajul tău financiar, este important să ai și cunoștințe despre gestionarea altor instrumente financiare. De exemplu, un articol interesant despre alegerea unei imprimante 3D pentru cabinetul dentar sau laborator este disponibil la acest link: Cum să alegi o imprimantă 3D pentru cabinetul dentar sau laborator. Acesta poate oferi perspective utile asupra investițiilor în tehnologie, care pot influența pozitiv gestionarea financiară.
Cum să alegi cel mai potrivit card de credit pentru nevoile tale
Alegerea unui card de credit potrivit poate fi o sarcină complexă, având în vedere varietatea opțiunilor disponibile pe piață. Primul pas în acest proces este evaluarea nevoilor personale și a obiceiurilor financiare. De exemplu, dacă cineva călătorește frecvent, ar putea fi avantajos să opteze pentru un card care oferă recompense pentru cheltuielile efectuate în străinătate sau care include asigurări de călătorie. Pe de altă parte, pentru cei care doresc să acumuleze puncte sau mile pentru diverse beneficii, un card cu un program generos de recompense ar putea fi mai potrivit.
Un alt aspect important de luat în considerare este rata dobânzii și comisioanele asociate cu cardul. Unele carduri pot avea o rată a dobânzii mai mică, dar pot percepe comisioane anuale mai mari, în timp ce altele pot oferi zero comision anual, dar cu o dobândă mai mare. Compararea acestor costuri este esențială pentru a face o alegere informată. De asemenea, este recomandat să se verifice recenziile altor utilizatori și să se consulte cu un specialist financiar pentru a obține o perspectivă mai clară asupra opțiunilor disponibile.
Cum să eviți datoriile și să gestionezi corect cheltuielile cu cardul de credit
Gestionarea corectă a cheltuielilor cu cardul de credit este esențială pentru a evita acumularea datoriilor. Un prim pas în acest sens este stabilirea unui buget lunar care să includă toate cheltuielile planificate. Astfel, utilizatorul poate avea o imagine clară asupra sumelor pe care le poate cheltui fără a depăși plafonul de credit sau fără a acumula datorii. Este important ca acest buget să fie respectat cu strictețe și să se evite tentația de a cheltui mai mult decât este necesar.
Un alt aspect crucial este monitorizarea constantă a extrasele de cont. Verificarea regulată a tranzacțiilor efectuate ajută la identificarea cheltuielilor nejustificate sau excesive. De asemenea, utilizatorii ar trebui să evite utilizarea cardului de credit pentru achiziții impulsive sau neplanificate. O strategie eficientă este să se aștepte câteva zile înainte de a face o achiziție semnificativă, oferindu-și timp să reflecteze asupra necesității acelei cheltuieli. Prin adoptarea acestor practici, utilizatorii pot menține controlul asupra finanțelor lor și pot evita capcanele datoriilor.
Cum să obții avantaje și beneficii folosind cardul de credit
Cardurile de credit pot oferi o gamă variată de avantaje și beneficii, dar este important ca utilizatorii să fie conștienți de modul în care pot profita la maximum de aceste oferte. Un aspect esențial este înscrierea în programele de recompense oferite de emitentul cardului. Aceste programe pot include acumularea de puncte pentru fiecare achiziție efectuată, care pot fi ulterior transformate în reduceri, vouchere sau chiar călătorii gratuite. De asemenea, unele carduri oferă cashback, adică returnarea unui procent din suma cheltuită.
Utilizatorii ar trebui să fie atenți la promoțiile speciale care pot apărea periodic. De exemplu, anumite magazine sau servicii pot oferi reduceri exclusive pentru posesorii de carduri de credit în anumite perioade ale anului. Abonarea la newslettere sau urmărirea rețelelor sociale ale băncii poate ajuta la rămânerea la curent cu aceste oferte. În plus, utilizarea cardului pentru achiziții mari sau planificate poate maximiza beneficiile obținute din recompensele acumulate.
Pentru a înțelege mai bine cum să utilizezi cardurile de credit în avantajul tău financiar, este important să te informezi despre diverse strategii și instrumente financiare. De exemplu, poți citi un articol interesant despre cum să alegi casa de marcat perfectă pentru afacerea ta, fără să cheltuiești mult, accesând acest link. Aceste informații îți pot oferi o perspectivă mai largă asupra gestionării financiare și a utilizării eficiente a resurselor disponibile.
Cum să folosești cardul de credit responsabil pentru a-ți îmbunătăți scorul de credit
Utilizarea responsabilă a cardului de credit nu doar că ajută la evitarea datoriilor, ci contribuie și la îmbunătățirea scorului de credit. Scorul de credit este un indicator esențial al sănătății financiare a unei persoane și este influențat de mai mulți factori, inclusiv istoricul plăților și utilizarea creditului. Un mod eficient de a îmbunătăți scorul este să se efectueze plățile la timp și în întregime, evitând întârzierile care pot afecta negativ scorul.
De asemenea, menținerea unui raport sănătos între suma utilizată din plafonul de credit și plafonul total disponibil este crucială. Specialiștii recomandă ca utilizatorii să nu depășească 30% din limita de credit disponibilă pentru a menține un scor bun. Aceasta înseamnă că, dacă cineva are un plafon de 10.000 lei, ar trebui să evite să utilizeze mai mult de 3.000 lei din acesta. Prin adoptarea acestor practici responsabile, utilizatorii nu doar că își protejează finanțele personale, ci contribuie activ la construirea unui istoric pozitiv în raport cu instituțiile financiare.
Pentru a înțelege mai bine cum să utilizezi cardurile de credit în avantajul tău financiar, este important să iei în considerare și impactul pe care sănătatea mentală și fizică îl poate avea asupra deciziilor tale financiare. De exemplu, un articol interesant despre importanța sportului pentru sănătatea ta poate oferi perspective valoroase despre cum să îți menții echilibrul în viață, ceea ce poate influența pozitiv gestionarea banilor. Poți citi mai multe despre acest subiect [aici](https://leulgreu.ro/de-ce-sportul-este-important-pentru-sanatatea-ta-mentala-si-fizica/).
Cum să negociezi cu banca pentru a obține rate mai bune și mai multe avantaje
Negocierea cu banca poate părea intimidantă pentru mulți utilizatori, dar este un pas important în obținerea unor condiții mai favorabile pentru cardul de credit. Primul pas în acest proces este informarea despre ofertele disponibile pe piață și despre condițiile altor bănci. Această cunoaștere poate oferi utilizatorului un avantaj în discuțiile cu reprezentanții băncii sale.
Atunci când se abordează banca pentru negociere, este esențial ca utilizatorul să fie politicos și bine pregătit. Prezentarea unui istoric bun al plăților și a unei relații pozitive cu banca poate ajuta la obținerea unor rate mai bune sau a unor beneficii suplimentare. De asemenea, utilizatorii ar trebui să fie deschiși la sugestiile băncii și să fie dispuși să exploreze opțiuni alternative care ar putea fi mai avantajoase pe termen lung.
Cum să eviți taxele și comisioanele ascunse ale cardului de credit
Taxele și comisioanele ascunse pot reprezenta o surpriză neplăcută pentru mulți utilizatori ai cardurilor de credit. De aceea, este esențial ca aceștia să fie bine informați despre toate costurile asociate cu utilizarea cardului ales. Citirea cu atenție a termenilor și condițiilor înainte de semnarea contractului este un pas crucial în evitarea acestor taxe neprevăzute.
Un alt mod eficient de a evita comisioanele ascunse este monitorizarea regulată a extrasele de cont și verificarea detaliilor fiecărei tranzacț Utilizatorii ar trebui să fie atenți la eventualele taxe anuale sau comisioane pentru retrageri de numerar, care pot crește semnificativ costurile totale ale utilizării cardului. În plus, contactarea băncii pentru clarificări legate de orice taxă percepută poate ajuta la prevenirea neînțelegerilor și la menținerea unei relații transparente cu instituția financiară.
Cum să profiți de ofertele și promoțiile speciale ale cardurilor de credit
Ofertele și promoțiile speciale ale cardurilor de credit pot aduce economii semnificative utilizatorilor care știu cum să le valorifice corect. Multe bănci oferă reduceri temporare sau bonusuri pentru anumite categorii de cheltuieli, cum ar fi cumpărăturile online sau mesele la restaurante partenere. Abonarea la newslettere sau urmărirea rețelelor sociale ale băncii poate ajuta utilizatorii să rămână informați despre aceste oferte.
De asemenea, planificarea achizițiilor mari în perioada promoțională poate maximiza beneficiile obținute din utilizarea cardului. De exemplu, dacă un utilizator știe că va cumpăra un electrocasnic scump, ar putea alege să facă achiziția în perioada unei oferte speciale care oferă cashback sau puncte suplimentare. Astfel, nu doar că va economisi bani, dar va beneficia și de recompense suplimentare.
Cum să folosești cardul de credit în călătorii pentru a economisi bani și a beneficia de asigurări
Cardurile de credit pot fi extrem de utile în timpul călătoriilor, oferind nu doar comoditate, ci și economii semnificative prin diverse beneficii asociate. Multe carduri sunt dotate cu asigurări de călătorie care acoperă diverse situații neprevăzute, cum ar fi anulările sau întârzierile zborurilor, pierderea bagajelor sau accidentele medicale în străinătate. Aceste asigurări pot oferi liniște sufletească călătorilor și pot reduce costurile suplimentare.
În plus față de asigurări, unele carduri oferă reduceri la hoteluri sau servicii turistice atunci când sunt folosite pentru rezervări online. Utilizatorii ar trebui să verifice dacă cardul lor oferă astfel de beneficii înainte de a face rezervări. De asemenea, folosirea cardului pentru plățile internaționale poate reduce costurile asociate cu conversia valutară, având în vedere că multe bănci nu percep comisioane suplimentare pentru tranzacțiile efectuate în străinătate.
Cum să folosești cardul de credit pentru a-ți gestiona mai eficient bugetul personal
Cardurile de credit pot fi instrumente valoroase în gestionarea bugetului personal atunci când sunt folosite corect. Un mod eficient este stabilirea unor limite clare pentru fiecare categorie de cheltuieli – cum ar fi divertismentul, alimentele sau transportul – și respectarea acestor limite prin utilizarea cardului. Aceasta permite utilizatorului să urmărească mai ușor cheltuielile și să evite depășirea bugetului stabilit.
De asemenea, utilizatorii pot profita de aplicațiile mobile oferite de bănci care permit monitorizarea cheltuielilor în timp real. Aceste aplicații oferă rapoarte detaliate despre obiceiurile financiare ale utilizatorului și pot ajuta la identificarea zonelor unde se pot face economii. Prin adoptarea unei abordări proactive în gestionarea cheltuielilor cu ajutorul cardului de credit, utilizatorii își pot îmbunătăți considerabil sănătatea financiară.
Cum să închizi corect un card de credit și să eviți consecințele negative asupra scorului de credit
Închiderea unui card de credit poate părea o decizie simplă, dar este important ca aceasta să fie realizată corect pentru a evita consecințe negative asupra scorului de credit. Primul pas este asigurarea că toate datoriile au fost plătite integral înainte de a solicita închiderea contului. Orice sold restant poate afecta negativ scorul și poate duce la penalizări suplimentare.
După ce datoriile au fost achitate, utilizatorul ar trebui să contacteze banca pentru a solicita oficial închiderea contului. Este recomandat ca această solicitare să fie făcută în scris și să se păstreze o copie a corespondenței pentru referințe viitoare. De asemenea